• Eine Gruppe von rosa Sparschweinen steht auf einer grünen Wiese.

Zinsen & Vorsorge

Die Zinswende und ihre Folgen für die Altersvorsorge

24. März 2024 / Katrin Pätzke, Finanzplanerin

Fallende Zinsen und die Auswirkungen

Nach einer langen Niedrig- und Nullzinsphase und hohen Inflationsraten in den letzten Jahren haben wir seit Mitte 2022 wieder einen deutlichen Anstieg der Zinsen auf 4,5 % erlebt. Die Inflation nähert sich aktuell wieder dem von der EZB angestrebten Zielwert von 2 %, sodass eine Zinswende wahrscheinlich ist. Denn der Wirtschaft machen die gestiegenen Zinsen zu schaffen, da weniger gebaut und investiert wird. Welche Auswirkungen hat aber diese Zinspolitik auf uns als Privatpersonen und Unternehmerinnen und Unternehmer?

Zinsen sinken wieder: Auswirkungen auf Privatanleger

Niedrige Zinsen wirken für Anleger und Schuldner unterschiedlich. Sparen über klassische Sparformen wird mit sinkenden Zinsen zunehmend unattraktiv. Als unmittelbare Folge werden Konsumwünsche sofort realisiert und nicht mehr in die Zukunft verschoben.
Auch gedanklich gibt es zum Teil einen Wandel. Da es mit sicheren Anlagen bei niedrigen Zinsen immer schwerer wird, eine zufriedenstellende Rendite zu erzielen, sind viele bereit höhere Risiken einzugehen, um mehr Gewinn zu erzielen. Dadurch verändert sich die Anlagestruktur in der Bevölkerung. Zusätzlich werden Darlehensnehmer durch die niedrigen Zinsen verleitet, sich immer höher zu verschulden. Das hat die Preise von Aktien und Immobilien steigen lassen. Niedrigen Zinsen bremsen also den Vermögensaufbau konservativer Anleger und verleiten zu risikoreicheren Anlagen, auch wenn diese möglicherweise nicht der eigenen Mentalität entsprechen.

Reaktionen auf niedrige Zinsen:
  • Sparen wird unattraktiv
  • Konsumwünsche können günstig finanziert werden
  • Anlage in alternativen Anlageformen
Worauf Privatanleger trotz niedriger Zinsen achten sollten:
  • Eigener Risikomentalität treu bleiben
  • Vermögen aufbauen trotz Konsum
  • Alternative Anlagen gut prüfen

Zinssenkungen: Auswirkungen auf die betriebliche und private Altersvorsorge

Fallende Zinsen führen auch zu deutlich geschmälerten Wertentwicklungen bei der Altersvorsorge. Den Versicherungsgesellschaften fällt es schwerer, die teils hohen Garantieversprechen aus der Vergangenheit zu erfüllen.

Eine Zinssenkung um 1 % führt beispielsweise zu einer reduzierten Ablaufleistung von ca. 15 %. Die reduzierten Ablaufleistungen und Renten können bei den Anlegern schnell zu erheblichen Deckungslücken im Alter führen, wenn mit den ursprünglich geplanten Zusagen kalkuliert wurde.

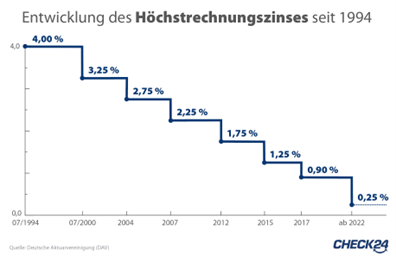
Und auch die Garantiezinsen bei Neuverträgen sind in den letzten Jahren immer weiter gesunken, zuletzt im Jahr 2022 auf nur noch 0,25 %. Alte Verträge mit guten Garantiezinssätzen sollten daher fortgeführt werden.
Niedrige Zinsen – darauf müssen wir uns bei der Altersvorsorge einstellen:
  • Geringere Ablaufleistungen und Renten als prognostiziert
  • Fallende Garantiezinssätze
  • Deckungslücken in der eigenen Altersvorsorge
Worauf Sie bei fallenden Zinsen unbedingt achten sollten:
  • Prognostizierte Leistung prüfen
  • Altverträge im Bestand behalten
  • Zusätzliche Rücklagen fürs Alter bilden

Zinssenkungen: Auswirkungen auf Unternehmen mit Pensionszusagen

Eine Pensions- oder auch Direktzusage ist eine unmittelbare Zusage des Arbeitgebers, im Leistungsfall (Tod, Unfall oder Ruhestand) eine festgelegte Versorgungsleistung an den Arbeitnehmer zu zahlen. Hierfür müssen in der Bilanz Pensionsrückstellungen gebildet werden. Diese steigen mit sinkenden Zinsen, um das Defizit auszugleichen. Eine Zinssenkung um 1 % führt beispielsweise zu einem Anstieg der Pensionsrückstellungen um ca. 15 %.

Aufgrund der immer weiter fallenden Zinsen wurde zum 17. März 2016 zwar der Zeitraum zur Zins-Durchschnittsbildung von 7 auf 10 Jahre ausgedehnt, damit wurde das Problem der steigenden Rückstellungen etwas abgemildert, aber nicht gelöst.

Die gestiegenen Pensionsrückstellungen reduzieren den Gewinn und damit mögliche Ausschüttungen. Unternehmen mit niedrigem Eigenkapital und Gewinnen kann dies zu einer bilanziellen Überschuldung und möglicherweise sogar zu einer Insolvenz führen.

Einzelne Direktzusagen sind durch abgeschlossene Rückdeckungsversicherungen abgesichert. Hier kommt es zunehmend zu Finanzierungslücken, da die prognostizierten Ablaufleistungen deutlich gesunken sind. Diese Unterdeckungen können bei einer Kreditaufnahme und auch bei der Unternehmensnachfolge zum Hindernis werden.

Folgen der niedrigen Zinsen für Unternehmen mit Pensionszusagen:
  • Bildung zusätzlicher Pensionsrückstellungen
  • Gewinnreduzierend
  • Finanzierungslücken bei den Rückdeckungsversicherungen
Worauf Unternehmen bei fallenden Zinsen achten sollten:
  • Prüfung bestehender Pensionszusagen
  • Rechtliche Beratung
  • Handlungsmöglichkeiten abwägen

Zinssenkung: Auswirkungen auf die Altersrückstellungen in der Privaten Krankenversicherung

Auch die Versicherten der privaten Krankenversicherung (PKV) leiden unter niedrigen Zinsen, denn ein wesentlicher Faktor der Beiträge sind die Altersrückstellungen. In jungen Jahren zahlt man in die eigene PKV mehr ein als verbraucht wird. Aus den so gewonnenen Alterungsrückstellungen werden dann die Mehrkosten, die durch das Älterwerden entstehen, finanziert. Unsere negative demografische Entwicklung mit immer mehr Älteren spielt deshalb in der PKV (im Gegensatz zur GKV) keine Rolle.

Bei der Finanzierung der im Alter stark ansteigenden Gesundheitskosten gehören neben den einbehaltenen Altersrückstellungen auch die dafür erzielten Zinseinnahmen. 90 % der Zinseinnahmen aus den Altersrückstellungen stehen dem jeweiligen PKV-Versicherten gesetzlich geregelt individuell zu. Je länger eine private Krankenversicherung besteht, desto höher sind diese Altersrückstellungen.

Diese Finanzierung einer PKV funktioniert jedoch nur dann, wenn die eingeplanten Zinsen auch eingenommen werden. Viele Versicherer kalkulieren noch mit deutlich höheren Rechnungszinsen (3 % und mehr) als aktuell realistisch. Gemäß der PKV-Kalkulationsverordnung müssen fehlende Zinseinnahmen durch höhere Beiträge ausgeglichen werden. Niedrige Zinsen führen daher zwar nicht zu Finanzierungslücken im Alter, aber zu höheren Beiträgen heute, was sich indirekt auf den Spielraum zum Vermögensaufbau auswirkt.

Die Bafin sieht bei einer Reduzierung des Rechnungszinses um 0,1 %-Punkte eine Beitragsanpassung von etwa 1 % vor. Bei einer Durchschnittsverzinsung der PKV heute mit 3 % und am Kapitalmarkt zu erwirtschaftende Zinsen von 0 % bedeutet dies im Extremfall eine Beitragserhöhung von 30 %. Hinzu kommen zusätzliche Rahmenbedingungen wie steigende Preise und medizinischer Fortschritt und steigende Lebenserwartung. Positiv lässt sich aber dennoch hervorheben, dass es in der PKV im Vergleich zur GKV nicht zu Leistungskürzungen kommt.

Folgen der niedrigen Zinsen für die Private Krankenversicherung
  • Altersrückstellungen sind zu 90 % individuell
  • Ausgleich geringerer Zinseinnahmen durch Beitragserhöhungen
  • Keine Leistungskürzungen
Worauf Sie bei fallenden Zinsen achten sollten:
  • Zusätzliche Rücklage für die Kosten im Alter
  • Bei zu hohen Kosten Tarifwechsel prüfen
  • Rechtzeitiger Abschluss einer PKV

Fazit: die Zinsen sinken – der Einfluss auf die Altersversorgung ist enorm

Das sinkende bzw. geringe Zinsniveau kann also auf unterschiedlichen Ebenen die finanzielle Versorgung im Alter beeinflussen. Wichtig ist es, seinen ganz eigenen Weg zu finden mit einer gesunden Mischung aus Konsum und Sparen sowie Risiko und Sicherheit, um auch im Alter seinen gewohnten Lebensstandard leben zu können. Eine laufende Überprüfung bestehender Anlagen und Verträge ist deshalb enorm wichtig. Wir unterstützen Sie dabei und helfen Ihnen, Ihre Altersvorsorge den aktuellen Marktgegebenheiten anzupassen. Sprechen Sie uns gern an.

Wir freuen uns auf Ihre Nachricht! 

Katrin Pätzke

Financial Planner, DONNER & REUSCHEL
katrin.paetzke@donner-reuschel.de
Tel. +49 40 30217-5534

Jens Starker

Versicherungsspezialist, DONNER & REUSCHEL Finanzservice GmbH
jens.starker@donner-reuschel-finanzservice.de
Tel. +49 40 30217-5492

Christian Hirschbolz

Certified Financial Planner (CFP)
christian.hirschbolz@donner-reuschel.de
Tel. +49 89 2395-2022

Jörg Felix Witte

Certified Foundation and Estate Planner (CFEP)
joerg.witte@donner-reuschel.de
Tel. +49 40 30217-5535
Archive

Themenfelder

Weitere Beiträge:

gesetzliche Erbfolge bei Eheleuten ohne Kinder

, ,
Viele verheiratete Paare ohne Kinder gehen davon aus, dass der überlebende Ehepartner automatisch das gesamte Vermögen erbt. Tatsächlich sieht die gesetzliche Erbfolge in Deutschland jedoch häufig etwas anderes vor. Wer bei kinderlosen Ehegatten erbt, hängt insbesondere vom Güterstand der Ehe und von noch lebenden Verwandten des Verstorbenen ab. Dieser Beitrag erklärt, wie die gesetzliche Erbfolge bei Eheleuten ohne Kinder funktioniert, welche Risiken entstehen können und weshalb eine individuelle Nachfolgeplanung sinnvoll ist.

Altersvorsorgedepot

, ,
Das Altersvorsorgedepot erweitert ab 2027 die private Altersvorsorge um einen staatlich geförderten, kapitalmarktorientierten Baustein. Erfahren Sie, wie sich das neue Vorsorgemodell in eine ganzheitliche Vermögens- und Ruhestandsstrategie integrieren lässt.

Versicherungsmantel

, , ,
Wer Vermögen überträgt, steht oft vor einem Spannungsfeld: Einerseits sollen Kinder oder Enkel frühzeitig profitieren und steuerliche Freibeträge genutzt werden. Andererseits besteht verständlicherweise der Wunsch, weiterhin Einfluss auf die Verwendung des Vermögens zu behalten. Die gute Nachricht: Vermögensübertragung und Kontrolle müssen kein Widerspruch sein. Denn genau hier kann eine Vermögensübertragung im Versicherungsmantel interessante Wege öffnen.

Berufsunfähigkeits­versicherung: Lebensplanung absichern und finanzielle Vorteile sichern

, ,
Was passiert, wenn das Einkommen plötzlich wegfällt – über Monate oder Jahre? Wer seine Arbeitskraft früh absichert, schafft eine stabile Basis für die eigene Lebensplanung – und profitiert häufig von deutlich besseren Konditionen.
Senior-Couple-Beitragsbild

Vorsorge für den Pflegefall

, ,
Vorsorge für den Pflegefall: Warum eine frühzeitige Pflegevorsorge so wichtig ist Ein wichtiger Baustein in der ganzheitlichen Finanzplanung ist die Risikofallbetrachtung. Wie bin ich finanziell abgesichert? Welche Beträge sind erforderlich, um einen angemessenen Lebensstandard zu halten, wenn ein nur schwer planbares Ereignis eintritt? Erfahren Sie mehr über die gesetzliche Pflegeversicherung und über notwendige private Vorsorgemaßnahmen.
Yacht-Paar-Beitragsbild

Den Partner richtig absichern

,
Egal ob eine Immobilie gemeinsam gekauft oder finanziert wurde, Kinder vorhanden sind oder sogar ein gemeinsames Unternehmen gegründet wurde. Es gibt viele Gründe, über die Absicherung des Partners nachzudenken. Wir zeigen Ihnen, worauf Sie bei den Themen Vertretungsregelungen, Vollmachten und finanzielle Absicherung unbedingt achten sollten. 
Paraglider über hügeliger Landschaft mit wechselnden Licht- und Schattenflächen

Warum privates Vermögen unternehmerische Freiheit schafft

, , ,
Viele Unternehmerinnen und Unternehmer verbinden Freiheit ausschließlich mit ihrem eigenen Betrieb. In der Praxis zeigt sich jedoch: Wahre unternehmerische Freiheit entsteht erst dann, wenn auch privat ausreichend Vermögen aufgebaut wurde. Nur wer privat liquide ist, kann im Unternehmen selbstbewusst entscheiden – ohne Druck, ohne Abhängigkeiten, ohne Kompromisse. Hier erfahren Sie mehr.
Ein lachendes Kleinkind wird in einem Herbstwalt von erwachsenen Armen leicht in die Luft geworfen und wieder aufgefangen.

Was ist bei der Übertragung von Vermögen auf Kinder zu beachten

, , , ,
Ist ein größeres Familienvermögen vorhanden, stellen sich Eltern oder Großeltern oft die Frage stellen, wann denn der richtige Zeitpunkt ist, die nächste Generation an diese Werte heranzuführen. Dabei geht es um Verantwortung, Mitsprache und darum, später loszulassen, damit die Nachfolger ihre eigenen Entscheidungen treffen können.
Älteres Paar lächelt sich an und geht in einem herbstlichen Wald spazieren

Bestandteile Testament

, , ,
Ein Testament zu erstellen, ist eine sehr emotionale Angelegenheit. Und sehr wichtig. Allerdings gibt es einiges zu beachten. Wir haben für Sie übersichtlich die wichtigsten Bestandteile eines Testaments zusammengestellt, geben Ihnen einen Überblick über Fallstricke und wertvolle Tipps, damit sich Ihr letzter Wille auch wirklich erfüllt.
Eine Person mit Hut geht durch ein Feld und trägt eine amerikanische Flagge über der Schulter.

US-Midterms und Kapitalmärkte

,
Die US-Midterms 2026 könnten Trumps innenpolitischen Spielraum begrenzen. Für die Kapitalmärkte bleiben jedoch Zinsen, Inflation, Energiepreise und Investitionen in Künstliche Intelligenz noch wichtiger. Lesen Sie mehr im Kommentar von Chefvolkswirt Carsten Mumm.
Luftaufnahme eines Frachtschiffs im Hafen, beladen mit bunten Containern. Zwei Schlepperboote manövrieren das Schiff.

Monatsrückblick Oktober 2026: Positive Konjunktursignale und nachlassender Preisdruck

, ,
Positive Konjunktursignale, nachlassender Preisdruck und Bewegung an den Kapitalmärkten: Wir werfen einen Blick auf die wichtigsten Entwicklungen im Oktober.
Drei EU-Flaggen wehen vor dem Gebäude der Europäischen Kommission.

Mumm kompakt – Lagarde-Rücktritt überschattet EZB-Zinsentscheid: Geldpolitik rückt in den Hintergrund

, ,
Die EZB hält die Leitzinsen stabil, doch der Inflationsdruck bleibt. Gleichzeitig sorgen schwächere Wachstumsaussichten und Christine Lagardes angekündigter Rücktritt für neue Unsicherheit. Welche geldpolitischen Signale jetzt entscheidend sind und was Anleger mit Blick auf Dezember erwarten können.
Luftaufnahme eines Industriegebiets mit mehreren Fabrikgebäuden, Straßen und Grünflächen.

Wie das Geschäftsmodell Deutschland überarbeitet werden kann

, ,
Deutschlands Wirtschaftsmodell steht unter Druck. Lesen Sie im Beitrag von Volkswirt Robin Cunningham, warum Innovation, Bildung, moderne Infrastruktur und bessere Rahmenbedingungen entscheidend für die deutsche Wettbewerbsfähigkeit und den Wohlstand sind.

Staatsanleihen und Renditen

,
Die Zinsen sind in den vergangenen Monaten weltweit deutlich gestiegen. Auslöser waren vor allem höhere Energiepreise, steigende Inflationsraten und veränderte Erwartungen an die Geldpolitik der Notenbanken. Wie weit kann die Zinsentwicklung noch gehen und welche Folgen ergeben sich für Anleger, Kreditnehmer und die Kapitalmärkte?

Schenkung von Immobilien planen

, , ,
Eine Immobilienschenkung bietet die Chance, die nächste Generation sinnvoll an das Vermögen heranzuführen. Denn nach dem Erbfall kann der Erblasser weder erläutern noch vermitteln oder auf familiäre Dynamiken reagieren. Lesen Sie, wie Sie die Nachfolge sinnvoll planen können, was Sie steuerlich beachten müssen und welche Gestaltungsmöglichkeiten Sie haben.

gesetzliche Erbfolge bei Eheleuten ohne Kinder

, ,
Viele verheiratete Paare ohne Kinder gehen davon aus, dass der überlebende Ehepartner automatisch das gesamte Vermögen erbt. Tatsächlich sieht die gesetzliche Erbfolge in Deutschland jedoch häufig etwas anderes vor. Wer bei kinderlosen Ehegatten erbt, hängt insbesondere vom Güterstand der Ehe und von noch lebenden Verwandten des Verstorbenen ab. Dieser Beitrag erklärt, wie die gesetzliche Erbfolge bei Eheleuten ohne Kinder funktioniert, welche Risiken entstehen können und weshalb eine individuelle Nachfolgeplanung sinnvoll ist.
Covergrafik eines Podcasts mit dem Titel „PODCAST MARKT KOMPAKT“ in großen weißen Buchstaben, darunter der Untertitel „Märkte mit Mumm“ in kleinerer Schrift. Rechts ist ein Porträt eines lächelnden Mannes mit Brille, Hemd und dunklem Sakko vor einem türkisen Hintergrund, der eine stilisierte Sendemast-Grafik zeigt.

Markt Kompakt #121: Mangelnde Resilienz, hoher Reformbedarf: Wo steht das GKV-System?

, , ,
Nach der Reform ist vor der Reform: Die gesetzlichen Krankenkassen stehen unter Druck. Im Markt kompakt Podcast beleuchten Carsten Mumm und Hayri Ulucan die Ursachen, diskutieren die Empfehlungen der Expertenkommission und zeigen auf, welche Herausforderungen und Chancen vor dem Gesundheitssystem liegen.
Auf dem Bild übergeben sich zwei Personen im Anzug ein Modell eines Hauses

DONNER & REUSCHEL erweitert Leistungsspektrum um Betreuung bei Bestandsimmobilien

,
DONNER & REUSCHEL baut das Leistungsspektrum im Immobilienbereich auf das Immobilien Asset Management aus. Das Bankhaus unterstützt seine Kundinnen und Kunden ab sofort auch in der strategischen und operativen Steuerung ihrer Immobilienbestände.
zum Beitragsarchiv